ECB verhoogt rente: wat merken Nederlandse spaarders daarvan?
02 okt , 10:13 • Economie
De Europese Centrale Bank heeft op 10 september 2026 de rente in de eurozone opnieuw verhoogd. De drie belangrijkste rentetarieven gingen met een kwart procentpunt omhoog. De depositorente, die banken ontvangen wanneer ze geld bij de centrale bank stallen, bedraagt sinds 16 september 2,50 procent. Voor Nederlandse spaarders kan dat ruimte bieden voor een hogere vergoeding. Toch betekent het besluit niet dat de rente op je spaarrekening automatisch meestijgt. En meer rente betekent evenmin dat je koopkracht erop vooruitgaat.
Wat blijft er van je spaarrente over?
Wie zijn spaargeld ziet groeien, kan daar niet vanzelf meer van kopen. Daarvoor moet de rente opwegen tegen de prijsstijgingen. Stel dat je een jaar lang 10.000 euro tegen 2 procent rente op een rekening laat staan. Dan heb je na dat jaar 10.200 euro. Kost eenzelfde pakket producten en diensten inmiddels 3 procent meer, dan zou je daarvoor 10.300 euro nodig hebben. Je saldo groeit, maar je loopt toch achter. Dit is een rekenvoorbeeld, geen actuele renteaanbieding.
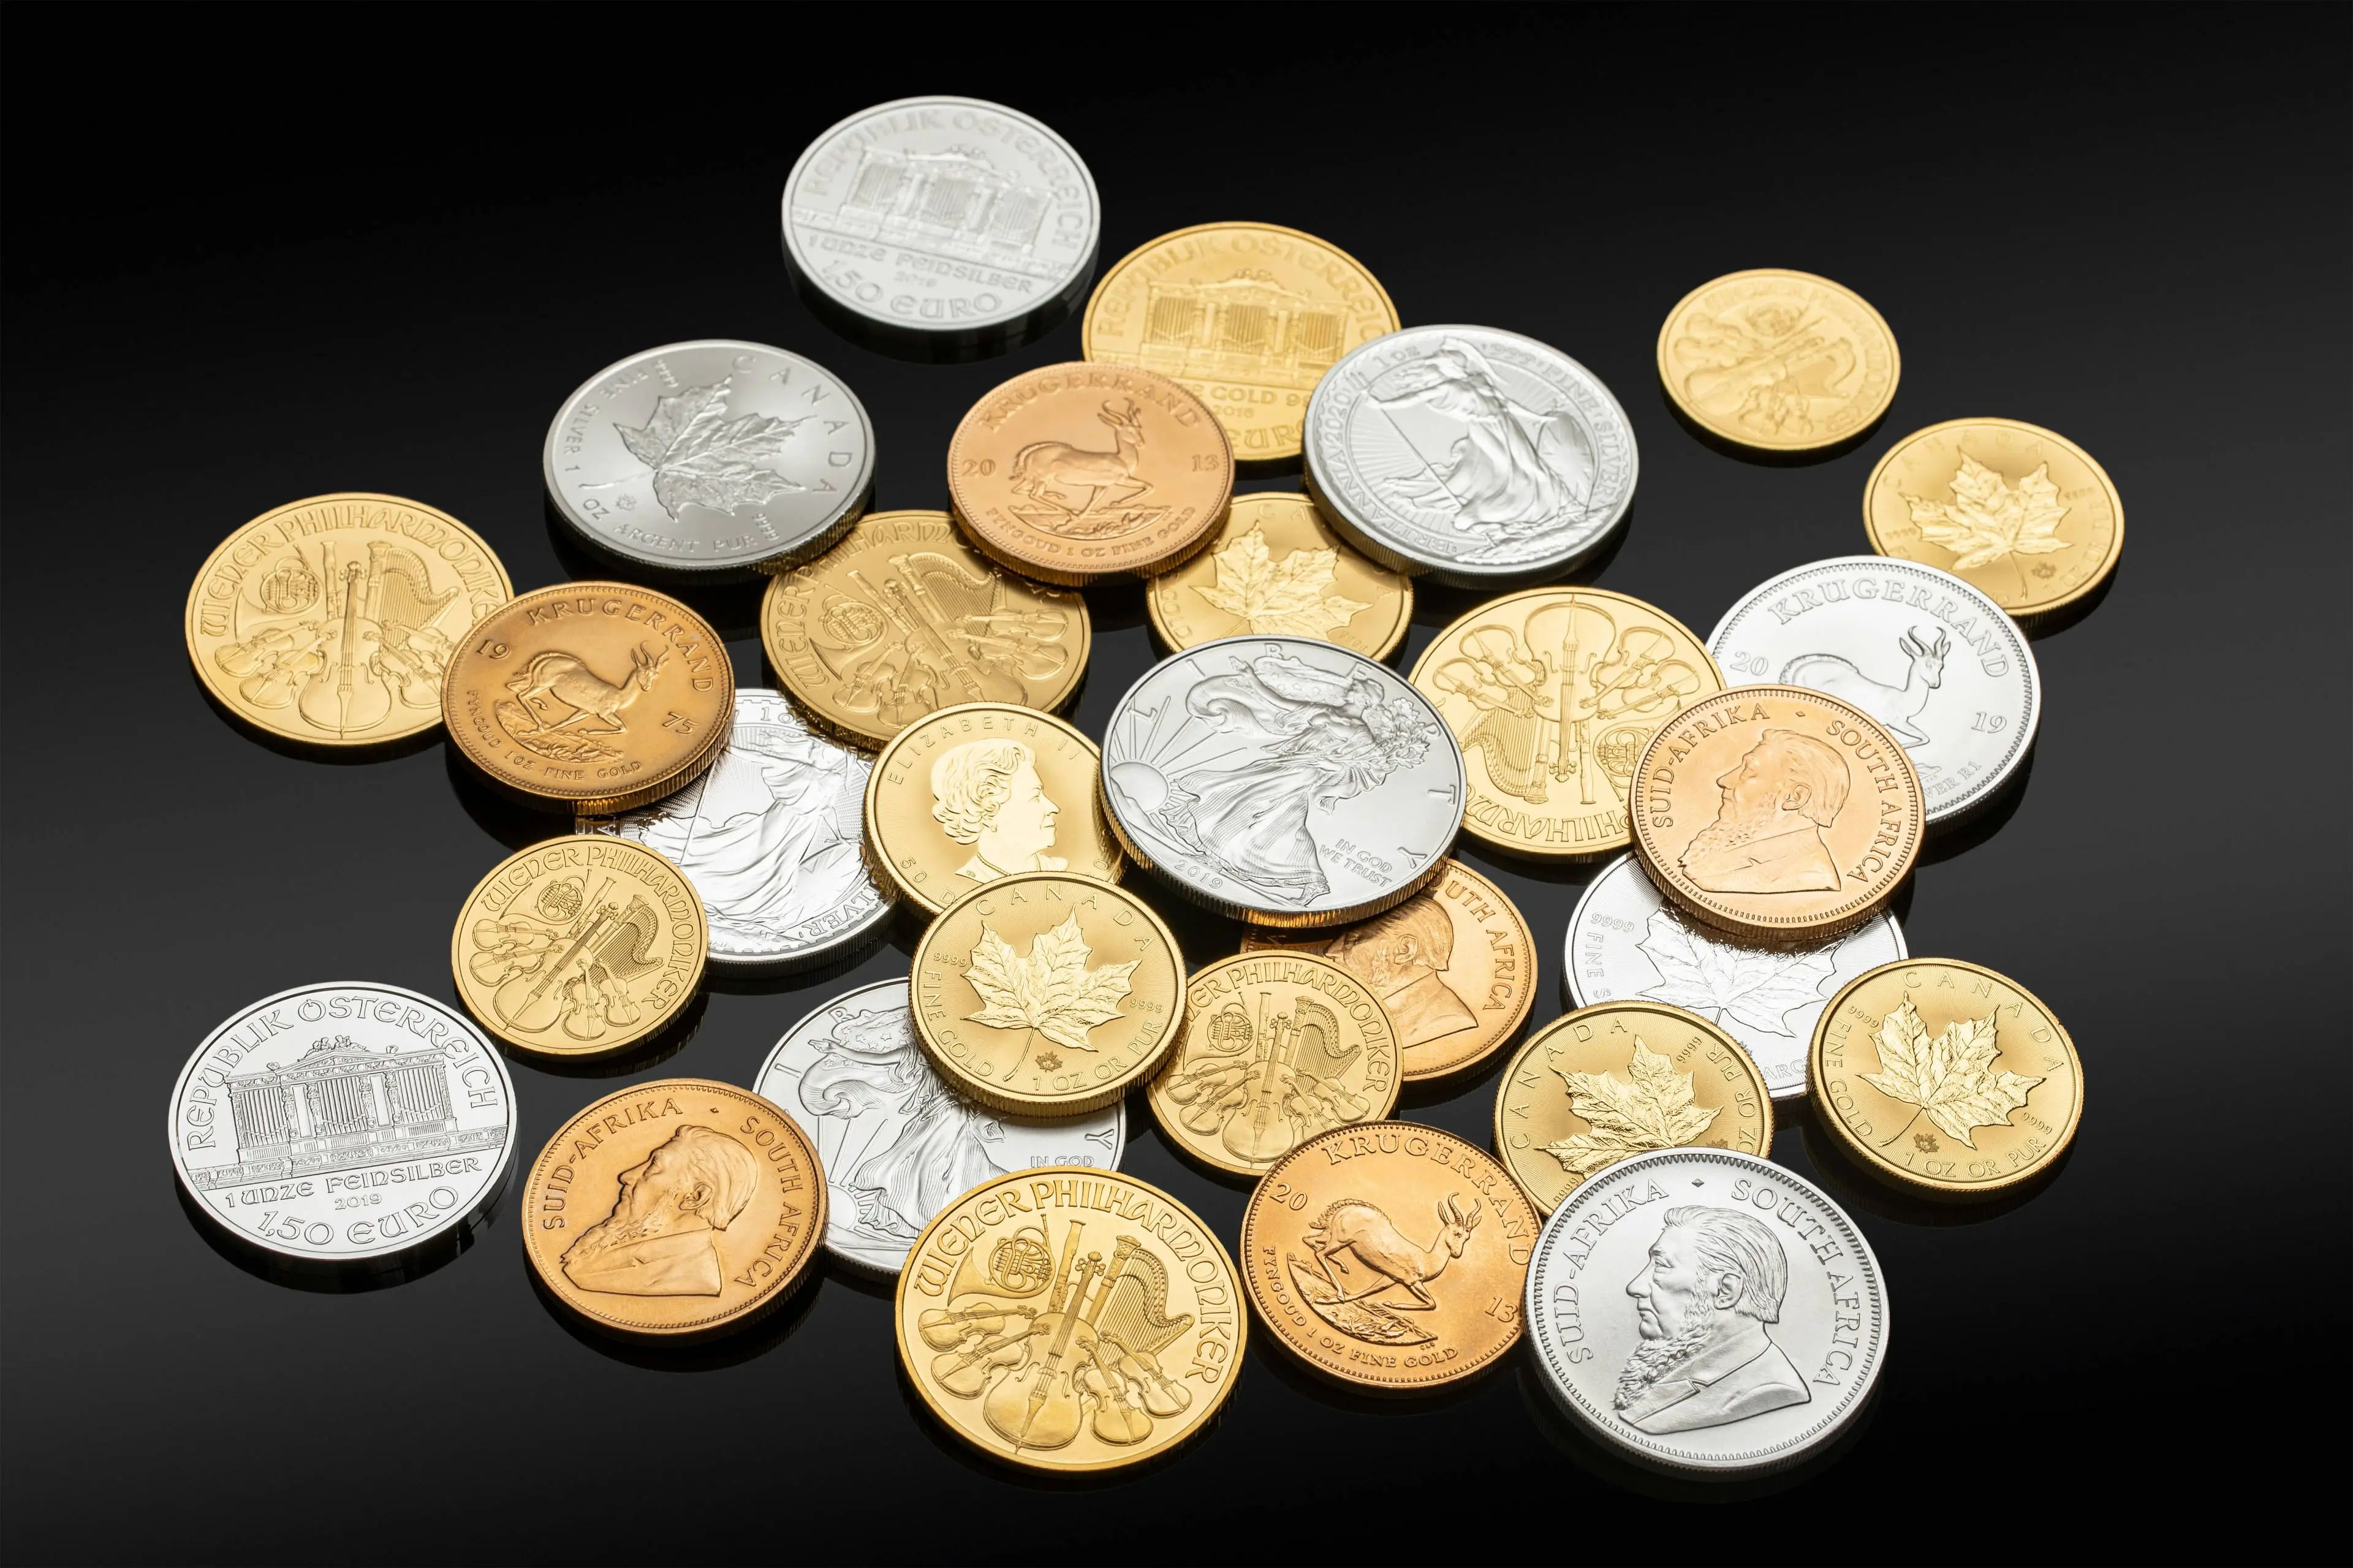
Bij het vergelijken van mogelijkheden komt soms ook de vraag op: waar kan ik goud kopen? Wie zich daarin verdiept, moet wel een ander soort afweging maken. Fysiek goud levert geen spaarrente op en kan in waarde dalen. Het is daarmee geen vervanging voor geld dat je direct beschikbaar wilt houden.
Waarom de ECB de rente verhoogt
De ECB wijst in haar toelichting op de aanhoudende inflatiedruk door het conflict in het Midden-Oosten. De centrale bank wil de inflatie op middellange termijn terugbrengen naar 2 procent. In de septemberraming verwachten ECB-medewerkers voor het eurogebied gemiddeld 3,0 procent inflatie in 2026 en 2,5 procent in 2027. Dat zijn verwachtingen voor de eurozone, geen Nederlandse inflatiecijfers.
Een hogere rente maakt lenen doorgaans duurder. Dat kan bestedingen en investeringen afremmen en zo de druk op prijzen verminderen. Die doorwerking kost tijd. De ECB heeft bovendien geen vaste reeks verdere rentestappen aangekondigd: volgende besluiten hangen af van nieuwe economische gegevens.
Je bank bepaalt zelf de spaarrente
De ECB stelt niet vast hoeveel rente jij krijgt. Banken bepalen hun eigen tarieven, waarbij onder meer hun financieringsbehoefte, concurrentie en rentemarge meespelen. De renteverhoging kan dus bij de ene bank anders doorwerken dan bij de andere.
DNB legde bij eerdere renteverhogingen uit waarom spaarrentes vaak vertraagd reageren. Banken ontvangen niet meteen meer rente op alle uitstaande leningen: bij bestaande leningen met een vaste rente blijven de afspraken gelijk. Een verhoging van de variabele spaarrente werkt ondertussen wel direct door in de kosten voor de bank.
Kijk daarom naar de vergoeding op je eigen rekening. Een verschil van een half procentpunt levert bij een gelijkblijvend saldo van 20.000 euro over een volledig jaar 100 euro extra rente op, vóór eventuele belasting en kosten.
Geld vastzetten geeft zekerheid, maar beperkt je vrijheid
Bij een spaardeposito spreek je doorgaans vooraf een vaste rente en looptijd af. Dat geeft duidelijkheid over de vergoeding. Daar staat tegenover dat tussentijds opnemen vaak niet mogelijk is of geld kost.
Na een renteverhoging lijkt wachten op een beter aanbod misschien aantrekkelijk. Of dat aanbod komt, is onzeker. Depositorentes kunnen al rekening houden met verwachte rentestappen. Andersom kan de rente later ook weer dalen.
Laat de looptijd daarom aansluiten op het moment waarop je het geld nodig hebt. Geld voor een verbouwing over zes maanden past niet vanzelfsprekend in een deposito van drie jaar. Houd daarnaast een afzonderlijke, vrij opneembare buffer aan voor onverwachte uitgaven, zodat je daarvoor geen beleggingen hoeft te verkopen.
Je hoeft ook niet je hele spaarbedrag voor dezelfde periode vast te zetten. Je kunt bijvoorbeeld een deel vrij beschikbaar houden en andere bedragen verdelen over deposito’s van één en twee jaar. Zo komt het geld op verschillende momenten vrij. Per einddatum kun je opnieuw bekijken of je het nodig hebt of tegen de dan geldende voorwaarden wilt vastzetten. Controleer daarbij of een deposito automatisch wordt verlengd.
Goudbezit vraagt om andere keuzes
Bij geld dat langere tijd beschikbaar blijft, kun je ook nadenken over spreiding. Goud kan daarin een rol hebben, maar een renteverhoging is op zichzelf geen reden om te kopen. Een hogere spaarrente maakt het juist aantrekkelijker om geld rentedragend aan te houden. De goudprijs wordt daarnaast door andere factoren beïnvloed, waaronder valutaontwikkelingen en internationale onzekerheid.
Wie fysiek goud overweegt, krijgt te maken met aankoopkosten, bewaring en de prijs bij latere verkoop. The Silver Mountain, in 2008 opgericht door Rolf van Zanten, biedt oriënterende gesprekken in Baarn en Den Haag en een terugkoopregeling op basis van een vast percentage van de actuele metaalprijs. Zulke afspraken helpen om vooraf inzicht te krijgen in de verkoopmogelijkheden. Ze garanderen niet dat je je aankoopbedrag terugontvangt.
Wat kun je als spaarder nu controleren?
Het rentebesluit is een aanleiding om je bestaande afspraken erbij te pakken. Let bij het vergelijken op:
- De gewone rente na afloop van een tijdelijke actie.
- Eventuele saldogrenzen, rekeningkosten en opnamevoorwaarden.
- De looptijd en voorwaarden voor vervroegd opnemen bij een deposito.
- Het depositogarantiestelsel waaronder de bank valt.
De Nederlandse Depositogarantie beschermt geld bij aangesloten banken in beginsel tot 100.000 euro per persoon, per bank. Rekeningen bij verschillende merknamen van dezelfde bank worden daarvoor bij elkaar opgeteld. Controleer dus ook wie achter een spaarmerk zit. Zo beoordeel je een aanbod op de vergoeding én op de beschikbaarheid en bescherming van je geld.
Loading